 Зоряна Білокрай


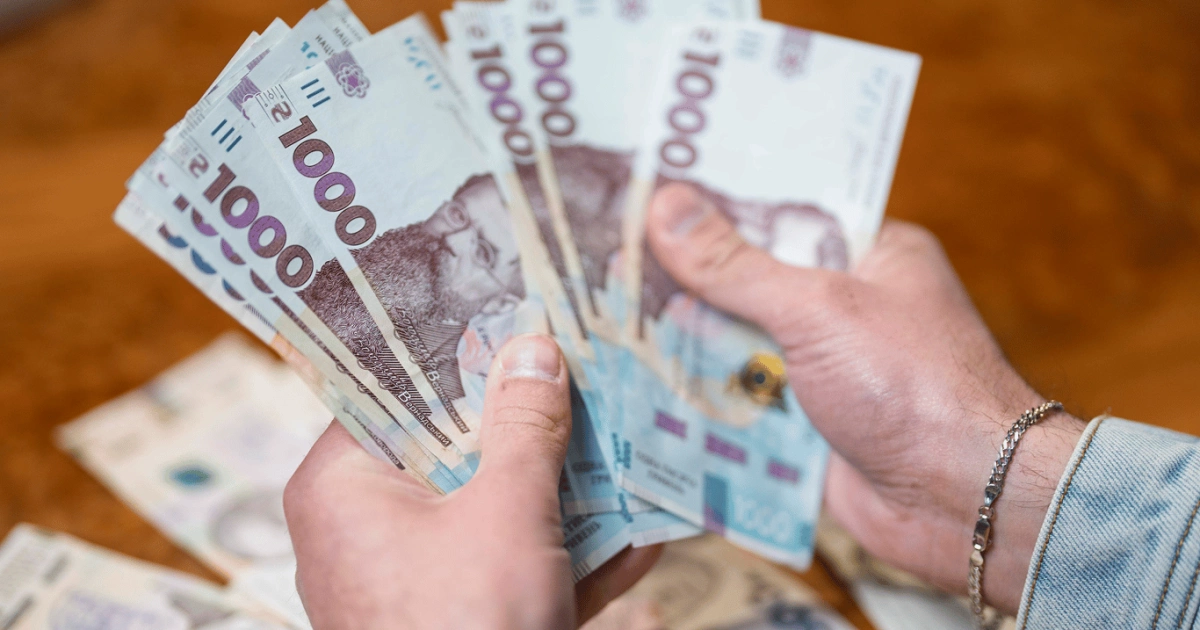
Українці, які отримують гроші з-за кордону, не завжди мають декларувати їх і сплачувати податки. Вирішальне значення мають джерело коштів, мета переказу та податковий статус отримувача. Роз’яснення Державної податкової служби наводить Новини.Live.
Сам факт зарахування грошей на українську картку не означає, що людина автоматично отримала оподатковуваний дохід. Як ідеться в матеріалі про ліміти зарахування грошей на картку, для фінансових операцій важливі їхнє походження та призначення.
Яку допомогу з-за кордону не оподатковують
Податкова служба наголошує, що окремі види матеріальної допомоги, яку українці отримують через війну, звільняються від оподаткування. Не декларувати такі кошти та не сплачувати з них податки в Україні можуть податкові резиденти, якщо допомогу надано:
— іноземною державою у зв’язку з війною;
— державним фондом іншої країни;
— благодійною організацією, яка допомагає постраждалим від російської агресії;
— для членів сім’ї першого ступеня споріднення, які постраждали внаслідок війни.
Водночас звільнення діє лише за умов, передбачених Податковим кодексом. Тому сам факт переказу від іноземної організації ще не означає, що виплата не підлягає оподаткуванню.
Коли переказ від родича не є доходом
Якщо родич повертає раніше позичені гроші або переказує власні кошти між рахунками, така операція сама по собі не створює податкового зобов’язання. Інша річ — коли зарахування фактично є оплатою за роботу, послуги чи іншим доходом.
Окремі правила встановлені для подарунків. Грошові подарунки від членів сім’ї першого та другого ступенів споріднення оподатковуються за нульовою ставкою ПДФО. До таких родичів належать батьки, діти, чоловік або дружина, рідні брати й сестри, бабуся, дідусь та онуки.
Для подарунків від інших осіб діють окремі податкові правила. У кожному випадку потрібно враховувати, хто саме передав кошти та за яких обставин.
Які іноземні доходи потрібно декларувати
Податкові резиденти України за загальним правилом мають декларувати доходи, отримані з іноземних джерел. Це стосується не лише заробітної плати. До таких надходжень належать:
— зарплата від іноземного роботодавця;
— оплата фрилансу та виконаних робіт;
— проценти за вкладами в іноземних банках;
— дивіденди;
— орендна плата за нерухомість за кордоном;
— гроші від продажу майна в іншій країні;
— роялті, спадщина, подарунки та виграші.
Загальна ставка ПДФО для іноземних доходів становить 18%, а військового збору — 5%. Для окремих видів доходів передбачені спеціальні ставки: зокрема, дивіденди, нараховані нерезидентами, оподатковуються ПДФО за ставкою 9%.
Якщо податок із такого доходу вже сплатили в іншій країні, його можна зарахувати під час оподаткування в Україні. Для цього потрібен документ, що підтверджує суму та факт сплати податку за кордоном. Такий механізм дає змогу уникнути подвійного оподаткування в межах суми податку, яку потрібно сплатити в Україні.
 Мінус 400 грн у платіжці: як заощадити на світлі взимку
 В Одесі оновлять дороги на кладовищі та крематорій: які суми заклали